【引子】
2008年之前,全球大宗商品的定价权牢牢掌握在西方矿业巨头和伦敦金属交易所手中。那时,分析师的眼里只有两个变量:中国的需求和澳大利亚、巴西、智利的供给。
2010年之后,美联储的量化宽松让黄金突破了1900美元,铜被称作“铜博士”成为了宏观经济的晴雨表。此时,我们不得不引入第三个变量:金融。
而到了2024至2025年,当我们看到即使全球制造业采购经理人指数萎靡不振,黄金依然创下历史新高,铜价在矿端罢工和地缘封锁中冲向每吨11000美元时,传统的“供需分析”彻底失灵了。
站在2026年的当下,如果我们只用供需关系去判断大宗商品的走势,无异于用冷兵器时代的思维去解读核威慑时代的博弈。
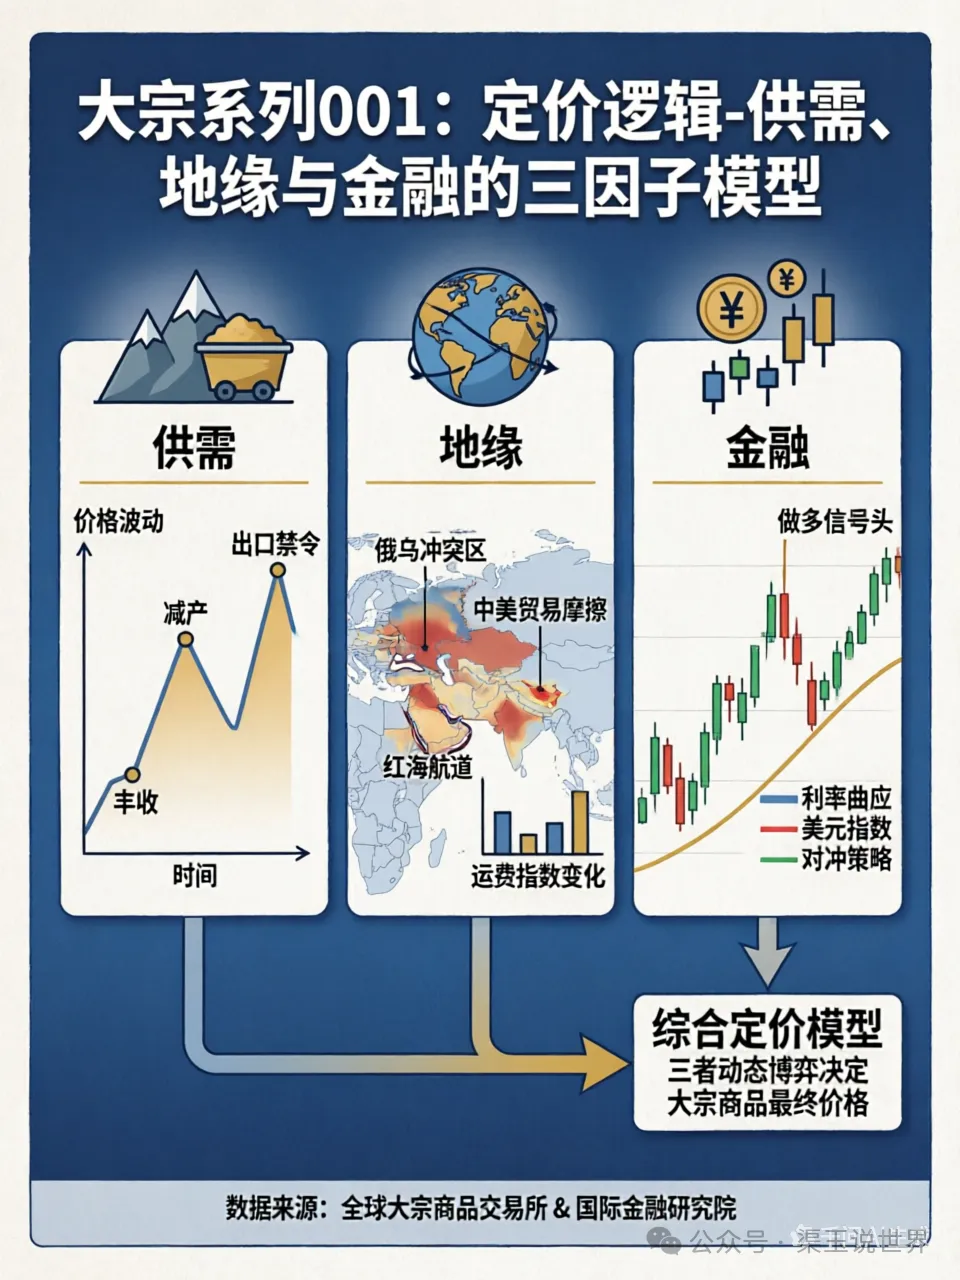
在这个系列的开篇,我不打算先讲铜或黄金的具体细节,而是要建立起整个《我看大宗系列》的分析基石。这个系列的底层逻辑,是一个“三因子模型”。
一、一个模型的诞生:从“两因子”到“三因子”的演化史
在展开三因子模型之前,有必要先回答一个问题:为什么是这三者,而不是其他?
回望大宗商品定价史,实际上是一部“因子扩容史”。
第一阶段,十九世纪末至1971年:单一因子时代,供给主导。
以伦敦金属交易所成立为标志,铜、锡、铅的定价权掌握在殖民地和宗主国之间的实物贸易中。价格波动主要来自矿山塌方、罢工或者新的富矿被发现。需求端相对稳定,工业化初期的欧洲对金属的渴求是线性的、可预期的。这一阶段,分析大宗只需要回答一个问题:“矿还在挖吗?”
第二阶段,1971年至2000年:两因子时代,供给加金融。
1971年布雷顿森林体系解体,美元与黄金脱钩。大宗商品从此有了“金融属性”。石油危机期间,油价暴涨不仅是由于石油输出国组织的供给控制,更是因为美元贬值引发的实物资产重估。这一阶段,分析师开始看美元指数、看美国利率。格林斯潘的一个讲话,可能比智利铜矿的一次罢工更能影响铜价。
第三阶段,2001年至2015年:两因子增强版,供给加金融加中国。
中国入世后,以“世界工厂”的身份加入全球分工。这一时期的特殊性在于:中国同时放大了供给因子和金融因子。这不是三因子时代,而是“两因子在中国加持下的超级周期”。
第四阶段,2016年至今:真正的三因子时代,供给加金融加地缘。
转折点有三个:2016年特朗普当选开启的贸易战、2022年俄乌战争引发的资源武器化、2023至2024年红海危机对全球物流的切割。地缘因子从此不再只是“背景噪声”,而成为了与供需、金融并列的核心变量。
结论:三因子模型的提出,不是学术上的标新立异,而是对历史演变的忠实记录。我们今天之所以需要这个模型,是因为世界本身已经变成了这个样子。
二、供需因子:从“全球化增量”到“区域化存量”
传统经济学告诉我们,价格受供求关系影响。在大宗商品领域,过去三十年最大的“供需变量”就是中国。
从2001年入世到2015年前后,中国以人类历史上罕见的规模和速度完成了工业化与城市化。这期间,中国消耗了全球超过百分之五十的铜、铝、铅、锌以及铁矿石。据美国地质调查局和国际铜研究组数据,2023年中国精炼铜消费占全球百分之五十四,铝占百分之五十八,锌占百分之四十八。这是大宗商品历史上著名的“超级周期”,其核心驱动力是增量博弈。
然而,现在的供需逻辑已经发生了根本性的扭转。
第一,中国经济发展模式从“地产基建”驱动转向“制造业升级与科技创新”驱动。这意味着对螺纹钢、普通热轧卷板的需求在系统性减少,而对电工钢、稀土永磁、高纯铜箔的需求在增加。这不是总量的崩塌,而是结构的重塑。
第二,全球供应链正在从“准时制”转向“以防万一制”。欧美国家开始追求制造业回流和友岸外包。这意味着,大宗商品的物流路径被拉长,库存周期的波动被放大。以前看“周转率”,现在要看“安全库存”。
关键洞察:未来的供需分析,不再是看全球总产量的简单加减,而是要看“有效供给”。因为制裁、环保禁令和地缘切割,俄罗斯的镍、铝虽然产量庞大,但无法顺畅进入欧洲市场;缅甸的稀土虽然富集,但无法通过正常口岸进入中国。这种由制度和地缘造成的“供需错位”,才是当前价格波动的核心推手。
三、地缘因子:从“商业逻辑”到“主权逻辑”的升维
如果说供需因子是“基本面”,那么地缘因子就是大宗商品定价中的“政治溢价”。在2026年的今天,这个溢价正在吞噬基础面。
资源民族主义的回归
以前,资源国的逻辑是:把矿挖出来卖给跨国公司,赚取税收和分红。现在的逻辑是:矿是我的,你不仅要来挖,还要把冶炼厂、加工厂甚至电池厂搬到我这里来。
印尼从2020年1月起禁止镍原矿出口,强制本土冶炼;智利在2023年4月宣布将锂矿列为战略矿产,推动国有化;刚果金正在重新谈判钴矿的特许权使用费。这些都是资源民族主义的典型体现。这种趋势导致了一个结果:矿端的成本在不可逆地上升。这种成本不仅仅是开采成本,更是“政治合规成本”。
通道与物流的武器化
大宗商品的物理属性决定了它必须通过海洋和管道运输。而现在的关键海峡——霍尔木兹海峡、马六甲海峡、苏伊士运河——已经变成了大国博弈的牌桌。
2024年1月,红海危机导致上海集装箱运价指数在短时间内暴涨超过百分之三百。这不仅影响了消费品,更打乱了原材料的到港节奏。当一艘载着几万吨铜精矿的船被迫绕行好望角,它不仅增加了运费,更增加了一个月的时间成本。在金融市场上,时间就是基差,就是资金占用成本。
关键洞察:以前我们问“这个矿生产成本多少”,现在我们要问“这个矿属于哪个阵营”。属于“全球南方”友好国家的矿,其供应链安全系数高;属于“瓦森纳协定”受控国家的矿,其面临二级制裁的风险极高。地缘正在给全球资源画上一道无形的“阵营价格标签”。
四、金融因子:从“抗通胀”到“去美元化”的货币锚变
大宗商品以美元计价,这是二战后的既定事实。因此,美联储的货币政策决定了全球商品的“水位”。
实际利率与持有成本
传统估值模型显示,黄金与美债实际收益率呈负相关。但在2023至2024年,这个模型出现了明显的“脱钩”。即使十年期美债实际收益率维持在百分之二左右的高位,黄金价格却上涨了超过百分之十五。
为什么?因为持有成本虽然高,但机会成本更高。当美国将自己的货币体系作为制裁武器时,非美国家持有的美元资产不再被认为是“无风险资产”。为了避险,这些国家必须买入不受任何主权约束的资产——黄金。
央行的结构性买入
以前,央行买卖黄金是为了调节汇率。现在,央行买入黄金是为了去美元化。
根据中国人民银行官网数据,中国央行从2022年11月至2024年4月连续十八个月增持黄金储备。印度央行、土耳其央行也在同步增持。这种买入不是投机性的,而是战略性的。他们不会因为金价回调二百美元就卖出,他们是价格的“定海神针”。这就导致黄金的定价逻辑从微观的“交易者行为”转向了宏观的“储备管理者行为”。
关键洞察:不仅是黄金,金融因子正在渗透到所有金属中。铜被视为“未来电气的白银”,锂被视为“白色的石油”。在环境、社会和治理投资浪潮下,资管巨头贝莱德等对矿业股的投资限制,实际上是在金融端削减了矿业的资本开支,从而在中长期锁定了供给侧的紧张。
五、三者的耦合:为什么单一视角注定失效?
只盯着供需看,你会错过地缘带来的突发溢价;只盯着金融看,你会陷入宏观叙事的陷阱而忽略库存的逼仓风险。真正高明的交易员和决策者,看的是三因子的共振。
共振做多:当全球需求复苏、地缘冲突阻断物流、且央行开始降息放水,这就是大宗商品牛市的号角。2020至2021年的铜就是典型案例。
背离与陷阱:当供需基本面疲软,但地缘政治风险飙升,价格会呈现脉冲式上涨。这种上涨往往不可持续,因为一旦局势缓和,价格会迅速回归供需。这是短线的机会,也是长线的陷阱。
结构性的新常态:我们现在所处的阶段是:供需处于紧平衡,地缘处于持续动荡,金融处于高位震荡但预期转宽。
六、模型的边界:什么情况下三因子模型会失效?
没有任何模型是万能的。明确模型的失效条件,与知道如何使用它同样重要。
场景一,极端流动性危机,所有因子同步崩溃。
2008年雷曼兄弟破产后的两个月内,铜价从每吨8000美元跌至3000美元以下。这一时期,供需没有发生根本变化,地缘没有出现新的冲突,但金融因子的极端负向冲击碾压了一切。在这种时刻,三因子模型告诉你“价格被低估了”,但市场可能继续下跌百分之五十。低估不是买入的理由,承受力才是。
场景二,黑天鹅事件,因子完全无法预判。
2011年日本大地震、2020年新冠疫情、2022年俄乌战争爆发的那一刻,所有历史相关性全部断裂。模型是基于历史数据的,而历史数据无法训练出对“从未发生过的事件”的预测能力。在这种时刻,最理性的做法不是调用模型,而是承认“我不知道”。
场景三,政策干预的极端化,市场机制被暂停。
2022年伦敦金属交易所“妖镍”事件中,镍价在两天内从每吨25000美元涨至100000美元,随后交易所宣布取消数小时内的所有交易。这不是定价,这是行政干预。当市场本身被暂停,任何定价模型都失去了意义。
使用模型的正确姿态:三因子模型不是水晶球,而是一张地图。地图告诉你哪里有山、哪里有河、哪条路可能走得通,但它无法替你走路,也无法预测途中会不会突发山洪。真正的决策能力,不在于模型有多精确,而在于你知道什么时候该相信它、什么时候该质疑它、什么时候该彻底放弃它。
最终的结论
未来的大宗商品分析,必须具备“三维视角”。
供需是骨架,决定了价格的中枢下限。地缘是肌肉,决定了价格的暴力弹性。金融是血液,决定了价格的流动速度。
这三者缺一不可。接下来的九十九篇文章,我们将带着这个“三因子模型”,去逐一审视铜、铝、黄金、原油、煤炭、铁矿石、稀土、锂、钴……看看它们各自的命运,在这个混沌的新时代,将走向何方。
数据附录:支撑本文判断的关键事实
以下数据与事件均有公开可查来源,供读者验证与深度研究。
第一,中国消费占比。2023年,中国精炼铜消费占全球百分之五十四,铝占百分之五十八,锌占百分之四十八。数据来源:美国地质调查局、国际铜研究组。
第二,黄金价格新高。2024年3月,纽约商品交易所黄金期货突破每盎司2400美元。数据来源:彭博、路透。
第三,铜价高点。2024年5月,伦敦金属交易所三个月期铜触及每吨11300美元。数据来源:伦敦金属交易所官方数据。
第四,红海危机影响。2024年1月,上海集装箱运价指数涨幅超过百分之三百。数据来源:上海航运交易所。
第五,央行购金。中国央行连续十八个月增持黄金储备,时间跨度为2022年11月至2024年4月。数据来源:中国人民银行官网。
第六,印尼镍出口禁令。禁止原矿出口、强制本土冶炼,于2020年1月生效。数据来源:印尼能矿部。
第七,智利锂矿国有化。2023年4月宣布将锂矿列为战略矿产、推动国有化。数据来源:智利矿业部。
第八,美债实际收益率与金价脱钩。2023至2024年,十年期通胀保护国债收益率约百分之二,同期金价上涨超过百分之十五。数据来源:美联储经济数据。
数据引用原则:以上数据为本文论证提供事实支撑。读者如需用于投资决策,请进一步核实最新数据。
系列预告:下一站,铜
《我看大宗系列》第二篇,我们将把三因子模型应用到第一个具体品种上——铜。
为什么是铜?因为铜是所有大宗商品中“三因子共振”最明显的品种。
在供需端,能源转型带来的电网投资、新能源汽车对铜耗的提升,正在改写铜的长期需求曲线。而铜矿资本开支在2015至2020年的长期低迷,将导致2025至2030年出现结构性供给缺口。
在地缘端,全球前两大铜矿产国智利和秘鲁,均面临资源民族主义和社会冲突的双重压力。巴拿马铜矿在2023年的停产,暴露了单一矿山对全球供应的脆弱性。
在金融端,铜的“绿色金属”叙事吸引了大量环境、社会和治理资金的配置,纽约商品交易所和伦敦金属交易所的铜期货持仓结构正在发生从“产业套保”到“金融配置”的深刻变化。
一篇关于铜的深度文章,正在写作中。
【关键词】
#大宗商品 #定价逻辑 #三因子模型 #供需关系 #地缘政治 #资源民族主义 #去美元化 #黄金 #超级周期 #金融博弈